Главное
- Семейная ипотека на дом — это стройка по договору подряда, а не деньги «на руки»: банк оценивает и семью, и подрядчика, и проект.
- Расчёты идут через эскроу-счёт. По закону 186-ФЗ подрядчик получает деньги не позднее пяти рабочих дней после регистрации права собственности на дом.
- Условия программы меняются. На момент подготовки статьи изменения вводились с 1 февраля 2026 года, осенью объявлялись новые — проверяйте их на ДОМ.РФ.
- Участок должен подходить под жилой дом, а сам дом — под объект ИЖС: не выше трёх этажей и не выше 20 метров.
- Проект, расчёт по этапам и документы по дому для банка мы готовим сами, а программу помогает подобрать ипотечный брокер-партнёр.
Кто может получить семейную ипотеку на строительство дома?
Семейную ипотеку на строительство дома может получить семья с детьми, которая подходит под условия программы по возрасту и числу детей и берёт кредит на жилой дом, построенный по договору подряда. Сама программа закреплена постановлением Правительства РФ № 1711, а оператор программы — ДОМ.РФ. Решение о кредите принимает конкретный банк: он смотрит на доходы семьи, на участок, на проект и на подрядчика.
Какие семьи подходят под условия программы
Условия по детям — сколько их должно быть и до какого возраста — задаёт программа, и за последние годы они менялись несколько раз. Поэтому пересказывать их по памяти опасно: условие, которое было верным весной, осенью может уже не действовать. Самый надёжный способ проверить себя — открыть раздел о семейной ипотеке на сайте ДОМ.РФ в день, когда вы собираетесь подавать заявку, или попросить брокера сверить ваши данные с действующей редакцией правил.
Что изменилось в программе в 2026 году
На момент подготовки статьи в программе было два заметных изменения. С 1 февраля 2026 года, по данным ДОМ.РФ, оба супруга должны выступать созаёмщиками, а на одну семью можно оформить только один льготный кредит. С 1 октября 2026 года условия зависят от числа детей в семье, а обязательным стало условие о возрасте: хотя бы одному ребёнку на дату кредитного договора должно быть меньше 7 лет, либо в семье есть ребёнок с инвалидностью. Для строительства частного дома действуют отдельные условия. Актуальные параметры — на сайте ДОМ.РФ и в банке в день подачи заявки.
Что можно построить по семейной ипотеке?
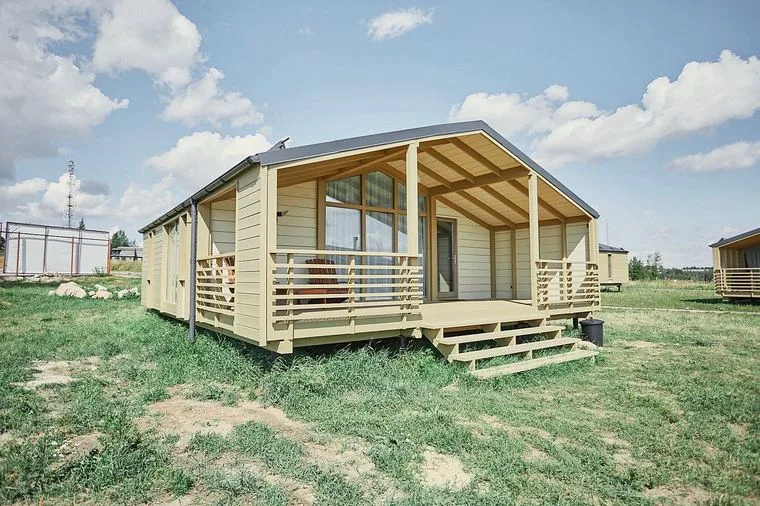
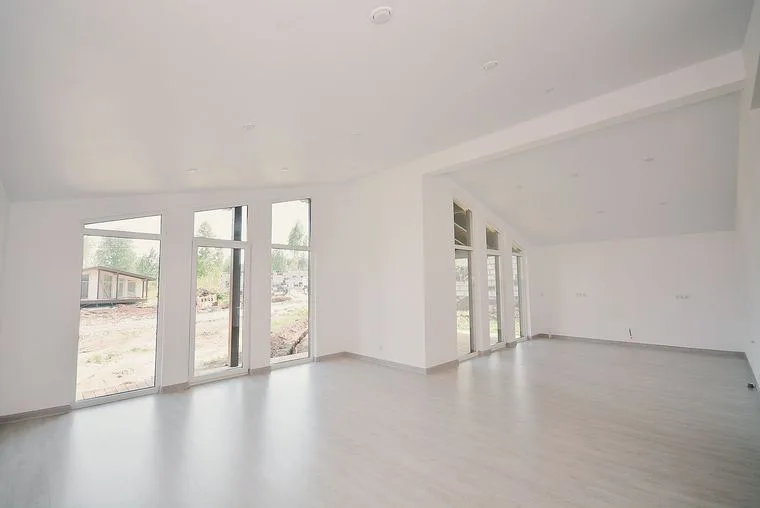
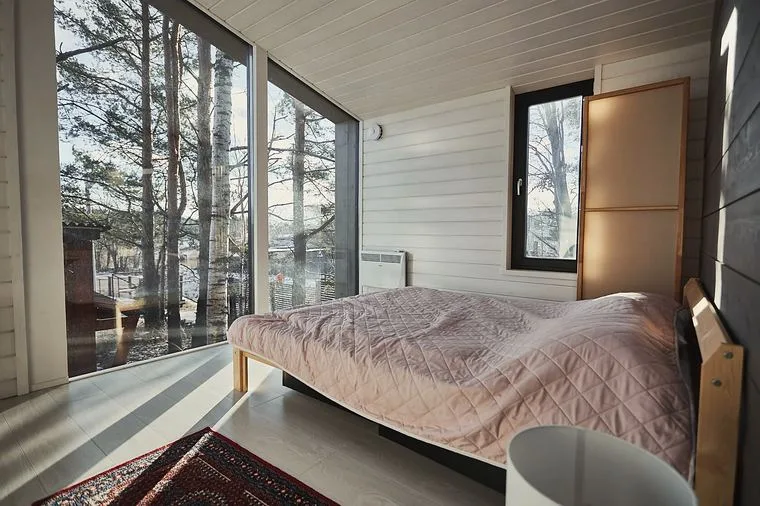
По семейной ипотеке строят жилой дом — объект индивидуального жилищного строительства. Градостроительный кодекс (ст. 1 п. 39) называет так отдельно стоящий дом не выше трёх надземных этажей и не выше 20 метров, который не делится на квартиры. Каркасный и СИП-дом под это определение подходят так же, как кирпичный: технологию стен банк не ограничивает, ему важны документы и подрядчик.
Какой участок подойдёт банку
Участок должен быть в собственности заёмщика или оформлен так, как допускает банк, и его вид разрешённого использования должен позволять строить жилой дом. Надёжнее всего с этим у участков под индивидуальное жилищное строительство. Про участки для личного подсобного хозяйства и садовые участки правила у банков разные — спросите заранее, до покупки земли. Выписку из ЕГРН на участок банк почти всегда просит в числе первых документов.
Можно ли взять ипотеку сразу на участок и дом
Да, такие кредиты есть: участок покупают на часть денег, а на остальное строят дом по договору подряда. Но это две сделки, и у каждой свои документы и сроки. Если участка ещё нет, сначала обсудите с брокером, какой участок банк примет, и только потом вносите задаток продавцу. Иначе можно купить землю, под которую льготный кредит на дом не дадут.
Как устроены расчёты через эскроу-счёт?
Эскроу-счёт — это специальный счёт в банке, на который семья вносит свои деньги и на который банк перечисляет кредит. Подрядчик видит, что деньги на стройку есть, но забрать их не может, пока дом не построен и право собственности на него не зарегистрировано. Порядок расчётов установлен законом 186-ФЗ, который действует с 1 марта 2025 года, а для семейной ипотеки на строительство дома эскроу обязателен по условиям программы.
Куда идут первоначальный взнос и кредит
Первоначальный взнос семьи и кредитные деньги банка поступают не подрядчику, а на эскроу-счёт, открытый в уполномоченном банке. Туда же можно направить материнский капитал. С этого момента сумма закреплена за стройкой по конкретному договору подряда: потратить её на что-то другое не может ни семья, ни подрядчик.
Когда подрядчик получает деньги
Подрядчик получает деньги после того, как дом построен, поставлен на кадастровый учёт и право собственности заказчика зарегистрировано. По статье 6 закона 186-ФЗ банк перечисляет сумму не позднее пяти рабочих дней после того, как подрядчик передаст сведения о регистрации. Всё время стройки подрядчик работает на свои или привлечённые средства — поэтому банк и проверяет его заранее.
Что эскроу меняет для семьи
Для семьи эскроу снимает главный риск частной стройки — заплатить аванс и остаться с недостроем. Если договор расторгнут, деньги со счёта не уходят подрядчику автоматически: его часть определяется соглашением сторон или решением суда, остальное возвращается семье или в банк. Обратная сторона тоже есть: проценты по кредиту обычно начисляются с момента выдачи, а жить в доме можно только после сдачи. Поэтому срок стройки важен не меньше цены. Каркасный дом на 100 м² мы строим в согласованный срок, СИП-дом той же площади собираем в согласованный срок.
Как оформить семейную ипотеку на стройку по шагам?
Семейная ипотека на стройку оформляется в шесть шагов: расчёт стоимости дома, подбор программы и одобрение банка, проект и документы по дому, договор подряда с эскроу-счётом, стройка и регистрация готового дома. Часть шагов идёт параллельно, но порядок важен: договор подряда подписывают после одобрения, а не до него.
Какие документы собирает семья
Семья собирает документы о себе: паспорта, свидетельства о рождении детей и о браке, документы о доходах обоих супругов и документы на участок. Если к кредиту добавляется материнский капитал, понадобятся сведения о сертификате. Точный список задаёт банк, и у разных банков он немного различается — брокер подскажет, что нужно именно в вашем случае, чтобы не собирать бумаги дважды.
Какие документы готовит подрядчик
Подрядчик готовит всё, что касается дома: проект или описание дома с площадью и материалами, расчёт стоимости по этапам, договор подряда с ценой и сроками, сведения о себе для банка. Закон 186-ФЗ (ст. 3) допускает подрядчиком юридическое лицо или индивидуального предпринимателя, который отвечает перечисленным в законе условиям. Проект и документы по дому для банка мы готовим со своей стороны, так что искать их по разным исполнителям не нужно.
Нужно ли уведомлять администрацию о стройке
Да. Для жилого дома на участке под ИЖС разрешение на строительство не нужно, но перед началом работ в администрацию направляют уведомление о планируемом строительстве по статье 51.1 Градостроительного кодекса, а после окончания — уведомление об окончании строительства. Уведомление об окончании — основной и самый быстрый путь к регистрации дома, а банк рассчитывается с подрядчиком после регистрации. Подробно — в статье о разрешении на строительство.
Где семьи теряют время и деньги при ипотеке на дом?
Чаще всего семьи теряют время не на одобрении кредита, а на мелочах вокруг него: участок не того вида, подрядчик, которого банк не принимает, неполный расчёт стоимости, забытое уведомление в администрацию. Каждая такая ошибка откладывает стройку на недели, а проценты по кредиту при этом уже идут.
Какие ошибки встречаются чаще всего
- Купили участок до разговора с банком. Вид разрешённого использования не подошёл, и льготный кредит на дом не дали.
- Выбрали подрядчика, которого банк не принимает. Приходится менять исполнителя и переделывать документы.
- Подписали договор подряда до одобрения. Банк просит изменить условия, договор переподписывают.
- Не учли, что входит в цену. Кредит взяли под внешний контур, а инженерные сети и отделку считали «потом».
- Затянули с регистрацией дома. Пока право собственности не зарегистрировано, расчёт с подрядчиком не закрыт.
Что заложить в бюджет сверх кредита
Кроме первоначального взноса, заложите в бюджет то, что обычно не входит в цену дома. У нас базовая цена — от 70 тыс. ₽/м²: за неё внешний контур готов, а внутри сделана черновая отделка. Электрика, сантехника, отопление, подключение к сетям и доставка материалов считаются отдельно. Добавьте страховку по требованиям банка и расходы на регистрацию. Всё это лучше увидеть в расчёте по этапам до подписания договора, чтобы сумму кредита не пришлось пересматривать.
Как проверить подрядчика до подписания
Проверьте подрядчика по трём пунктам: он зарегистрирован как ИП или компания и его данные совпадают с договором; в договоре записаны цена, сроки, этапы и гарантия; у него есть построенные дома, которые можно посмотреть. У нас гарантия на здание — по договору, цена из подписанного договора не растёт, а на построенный дом можно съездить и поговорить с владельцем. Подробнее о том, что записано в договоре, — на странице о гарантии.
Пришлите площадь и пожелания по планировке — вернёмся с расчётом по этапам. С ним уже можно идти к брокеру и в банк. Одобрение и ставку определяет банк.
Если вы только начинаете считать, начните с двух цифр: сколько у семьи есть на первоначальный взнос вместе с материнским капиталом и какой дом нужен по площади. Как добавить капитал к стройке, мы разобрали в статье о материнском капитале на строительство дома, а ориентир суммы кредита можно посчитать на странице ипотеки на строительство дома.
На что опирается статья
- Федеральный закон от 22.07.2024 № 186-ФЗ «О строительстве жилых домов по договорам строительного подряда с использованием счетов эскроу», ст. 3 и ст. 6 — текст на consultant.ru.
- Постановление Правительства РФ от 30.12.2017 № 1711 — правила программы «Семейная ипотека». Действующие условия — на сайте ДОМ.РФ и в инструкции «Спроси.ДОМ.РФ».
- Градостроительный кодекс РФ, ст. 1 п. 39 (объект ИЖС) и ст. 51.1 (уведомление о планируемом строительстве).
- Способы оплаты, сроки и гарантия — данные компании МИНСТРОЙ, сентябрь 2026 года.